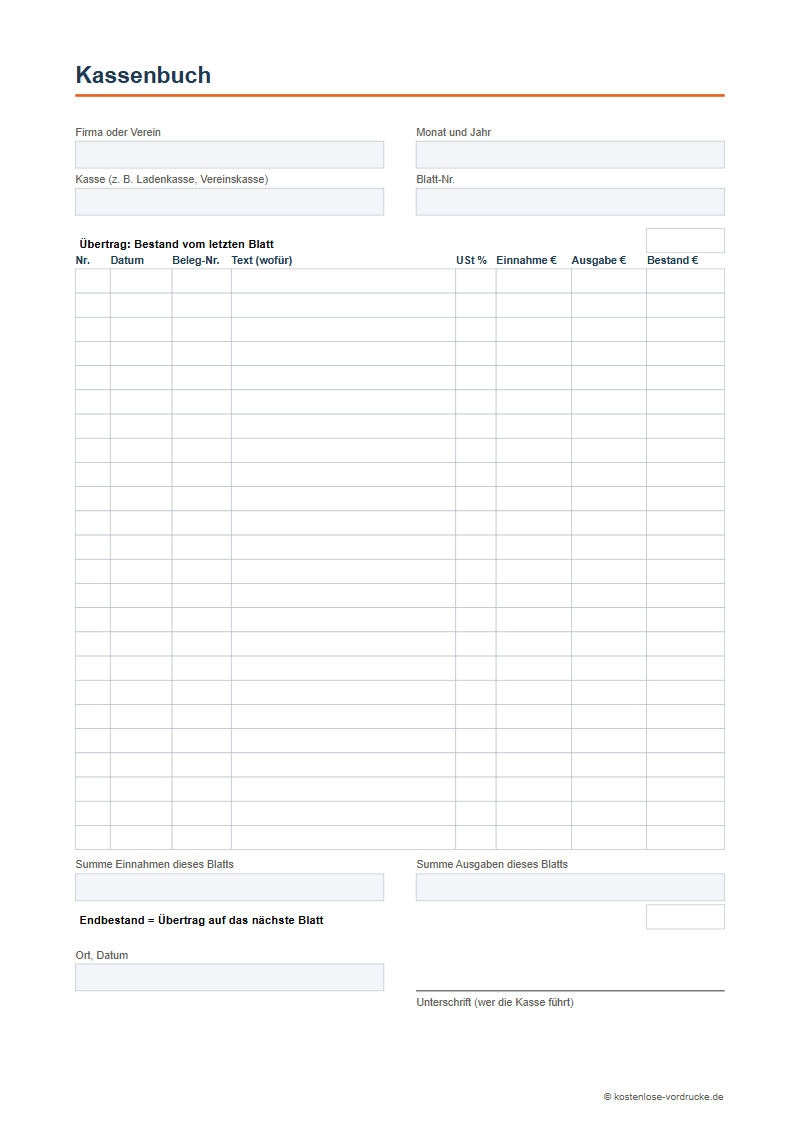
Ein Kassenbuch hält fest, wie viel Bargeld in die Kasse kommt und wie viel hinausgeht, und zeigt den Bestand nach jedem Eintrag. Gebraucht wird es zum Beispiel im kleinen Laden, am Marktstand, im Imbiss oder für die Vereinskasse. Für Betriebe gilt: Bareinnahmen und Barausgaben täglich eintragen und Fehler nur so korrigieren, dass der alte Eintrag lesbar bleibt (§ 146 AO). Unsere Vorlage gibt es als PDF zum Ausdrucken und Ausfüllen von Hand, zusammen mit Kassenbericht und Zählprotokoll. Sie ist kostenlos und ohne Anmeldung.
Ihre Vorteile mit unserer Vorlage
Mit der Vorlage von kostenlose-vordrucke.de brauchen Sie weder eine Anmeldung noch eine E-Mail-Adresse. Das PDF enthält drei Vordrucke: ein Kassenbuch-Blatt zum mehrfachen Ausdrucken, einen Tageskassenbericht für die offene Ladenkasse und ein Zählprotokoll. Die Blätter sind zum Ausfüllen mit Kugelschreiber gedacht, so bleiben Einträge und Korrekturen sichtbar. Die Zählhilfe auf dieser Seite rechnet auch am Handy aus, wie viel Geld in der Kasse ist, und zeigt die Abweichung zum Kassenbuch. Die Vorlage passt auch für die Vereins-, Klassen- oder Mannschaftskasse.
Kassenbuch Vorlage als PDF zum Ausdrucken
Das Kassenbuch als PDF mit vier Seiten: Kassenbuch-Blatt, Tageskassenbericht, Zählprotokoll und eine kurze Anleitung. Drucken Sie das Kassenbuch-Blatt so oft aus, wie Sie es brauchen, und nummerieren Sie die Blätter fortlaufend. Die Felder lassen sich absichtlich nicht am PC ausfüllen, weil eine gespeicherte Datei unbemerkt geändert werden könnte.
Zählhilfe für den Kassensturz: Wie viel Geld ist in der Kasse?
1
Zählen und eintragenDie Anzahl jeder Schein- und Münzsorte in die blauen Felder eintragen.
2
PrüfenDie Summe erscheint sofort. Mit dem Bestand laut Kassenbuch sehen Sie, ob die Kasse stimmt.
3
FertigAls Zählprotokoll drucken, unterschreiben und das Ergebnis von Hand ins Kassenbuch oder in den Kassenbericht übertragen.
🔒 Ihre Eingaben bleiben auf Ihrem Gerät. Wir speichern sie nicht.
Scheine
Münzen
Vergleich mit dem Kassenbuch (freiwillig)
Noch nichts eingetragen
* Nur ein Rechenergebnis aus Ihren Angaben. Bitte zählen Sie bei einer Abweichung noch einmal nach, und bleibt sie, notieren Sie den Grund und heben das Zählprotokoll auf.
So sieht Ihr Zählprotokoll zum Ausdrucken aus. Kasse, Datum und Uhrzeit können Sie direkt hier ergänzen.
Zählprotokoll
Kasse: z. B. Ladenkasse oder Vereinskasse
Gezählt am: Datum um Uhrzeit Uhr
Bemerkung: z. B. Tagesabschluss, Grund einer Abweichung
Was diese Zählhilfe ist: eine kostenlose Rechenhilfe. Sie rechnet nur mit Ihren Eingaben und prüft nicht, ob sie vollständig und richtig sind. Sie ersetzt weder Kassenbuch noch Kassenbericht und keine steuerliche Beratung.
Gewähr und Haftung: Wir arbeiten sorgfältig, wollen aber keine Vertragspflichten übernehmen und sagen nicht zu, dass Rechnung und Text fehlerfrei, vollständig und aktuell sind. Wir haften, auch für Personen, die für uns tätig sind, unbegrenzt bei Vorsatz und grober Fahrlässigkeit, bei Schäden an Leben, Körper oder Gesundheit, bei arglistig verschwiegenen Fehlern, bei einer von uns gegebenen Garantie und nach dem Produkthaftungsgesetz. Sonst haften wir für leichte Fahrlässigkeit nicht, weil die Vorlage kostenlos ist.
Häufige Fragen: Kassenbuch
Muss ich ein Kassenbuch führen?
Betriebe müssen Kasseneinnahmen und Kassenausgaben täglich festhalten, und zwar in der Regel einzeln (§ 146 Abs. 1 AO). Wer bilanziert, führt dafür in der Regel ein Kassenbuch, wer eine Einnahmen-Überschuss-Rechnung macht, muss kein Kassenbuch mit fortlaufendem Bestand führen, die Bareinnahmen aber genauso einzeln und vollständig aufzeichnen und belegen. Gemeinnützige Vereine brauchen ordnungsgemäße Aufzeichnungen über Einnahmen und Ausgaben (§ 63 Abs. 3 AO), und der Vorstand muss über die Kasse Rechenschaft ablegen (§ 27 Abs. 3, § 666 BGB), für eine private Klassen- oder Kaffeekasse gibt es dagegen keine steuerliche Pflicht. Ab wann die Pflicht genau gilt, erklärt selbststaendig.de, im Einzelfall hilft Ihre Steuerberatung.
Welches Kassenbuch erkennt das Finanzamt an, und darf ich es von Hand führen?
Ein Kassenbuch auf Papier, mit Kugelschreiber geführt, ist erlaubt, die Merkblätter der Finanzverwaltung nennen es ausdrücklich als Weg ohne Kassensystem. Ob das Finanzamt Ihre Kassenführung anerkennt, hängt nicht von der Vorlage ab, sondern davon, wie Sie sie führen: täglich, lückenlos, mit Belegen und ohne Änderungen, die man nicht mehr sieht. Nutzen Sie eine elektronische Kasse, gelten für diese eigene Regeln (§ 146a AO).
Ist ein Kassenbuch in Excel erlaubt?
Eine normale Excel- oder Word-Datei lässt sich jederzeit ändern, ohne dass man es später sieht. Das passt nicht zu § 146 Abs. 4 AO, nach dem der ursprüngliche Inhalt erkennbar bleiben muss. Die Finanzverwaltung schreibt in ihren Merkblättern ausdrücklich, dass ein mit Office-Programmen erstellter Kassenbericht diese Vorschrift nicht erfüllt. Sicherer sind Papier oder ein Programm, das jede Änderung festhält.
Wie führe ich ein Kassenbuch richtig?
Tragen Sie jede Einnahme und Ausgabe am selben Tag in eine eigene Zeile ein, mit Datum, Belegnummer, kurzem Text und Betrag, bei Verkäufen auch, was und wie viel Sie verkauft haben, und rechnen Sie den Bestand weiter. Zu jeder Zeile gehört ein Beleg: Lassen Sie sich für Ausgaben ohne Kassenbon eine Quittung unterschreiben und schreiben Sie nur, wenn das nicht geht, einen Eigenbeleg. Auch Geld, das Sie zur Bank bringen, privat entnehmen oder privat einlegen, gehört ins Kassenbuch. Ein Bestand unter null ist nicht möglich, ein Minus zeigt einen Fehler, etwa eine vergessene Einnahme oder eine doppelt eingetragene Ausgabe.
Wie korrigiere ich einen Fehler im Kassenbuch?
Streichen Sie den falschen Eintrag mit einem Strich durch, so dass er lesbar bleibt, und schreiben Sie den richtigen Betrag daneben oder in eine neue Zeile. Nehmen Sie keine Korrekturflüssigkeit und keinen Korrekturroller, radieren Sie nicht und schreiben Sie nicht mit Bleistift. So verlangt es § 146 Abs. 4 AO: Der ursprüngliche Inhalt muss erkennbar bleiben. Eine kurze Notiz, warum Sie korrigiert haben, hilft bei Rückfragen.
Was ist der Unterschied zwischen Kassenbuch und Kassenbericht?
Im Kassenbuch steht jede Einnahme und Ausgabe einzeln, der Kassenbericht rechnet dagegen bei Geschäftsschluss vom gezählten Bestand rückwärts auf die Tageseinnahme (Seite 2 unseres PDFs). Das ist nur ohne elektronische Kasse erlaubt und nur, wenn Sie Waren ausschließlich gegen Bargeld an viele Kunden verkaufen, die Sie nicht kennen (§ 146 Abs. 1 Satz 3 AO). Verkaufen Sie zu verschiedenen Steuersätzen, etwa 7 und 19 Prozent, reicht der Kassenbericht allein nicht, Sie brauchen dann zusätzlich getrennte Aufzeichnungen (§ 22 UStG). Ein Zählprotokoll ist dabei keine Pflicht, macht den gezählten Bestand aber besser nachweisbar.
Wie lange muss ich das Kassenbuch aufbewahren?
Betriebe und steuerbegünstigte Vereine bewahren Kassenbücher und Kassenberichte zehn Jahre auf, Belege wie Kassenbons und Quittungen acht Jahre (§ 147 Abs. 3 AO). Die Frist beginnt mit dem Ende des Jahres, in dem der letzte Eintrag gemacht wurde oder der Beleg entstanden ist (§ 147 Abs. 4 AO). Sie endet aber nicht, solange die Unterlagen für Steuern wichtig sind, die das Finanzamt noch festsetzen oder ändern darf.
Gemäß den Grundlagen ordnungsgemäßer Buchführung ist für jede Buchung beziehungsweise bei jedem Zahlungsvorgang im Geschäftsverkehr zwischen Unternehmen beziehungsweise zwischen Unternehmen und Privatpersonen ein Beleg auszustellen. Nicht immer ist die Ausstellung einer Rechnung jedoch sinnvoll oder zweckmäßig.
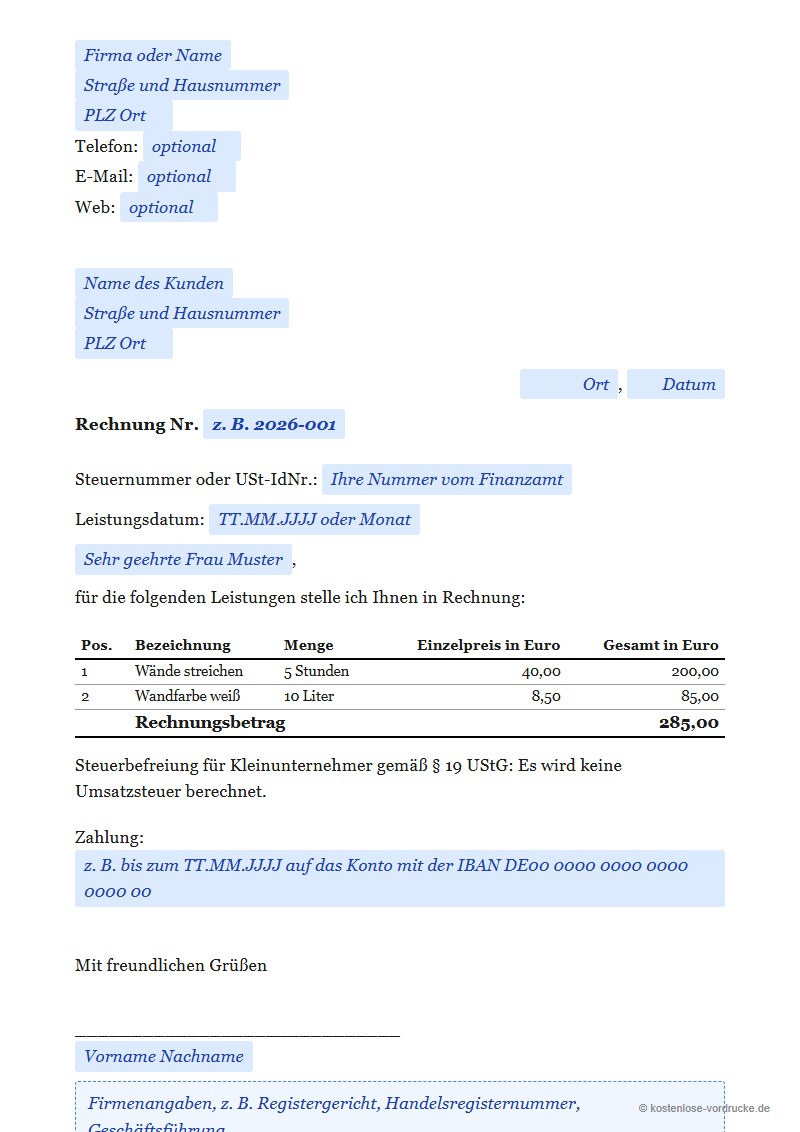
Rechnung online schreiben: Positionen eintragen, die Summe wird berechnet. Für Kleinunternehmer und mit Umsatzsteuer. Ohne Anmeldung, zum Drucken oder als PDF.
Die Reisekostenabrechnung ist ein essenzielles Dokument für Arbeitnehmer und Selbstständige, die berufsbedingt verreisen. Sie dient dazu, die während einer Dienstreise entstandenen Kosten systematisch zu erfassen und gegenüber dem Arbeitgeber oder dem Finanzamt geltend zu machen. Diese Abrechnung umfasst verschiedene Kostenarten wie Fahrtkosten, Übernachtungskosten, Verpflegungsmehraufwendungen und sonstige Auslagen.